La encrucijada del consumo: el crédito a las familias no levanta cabeza
El financiamiento a las familias argentinas muestra una preocupante contracción. La caída en el uso de tarjetas de crédito y préstamos personales revela un cambio de hábitos y una economía familiar bajo presión, con implicaciones directas para el consumo masivo y la actividad comercial.
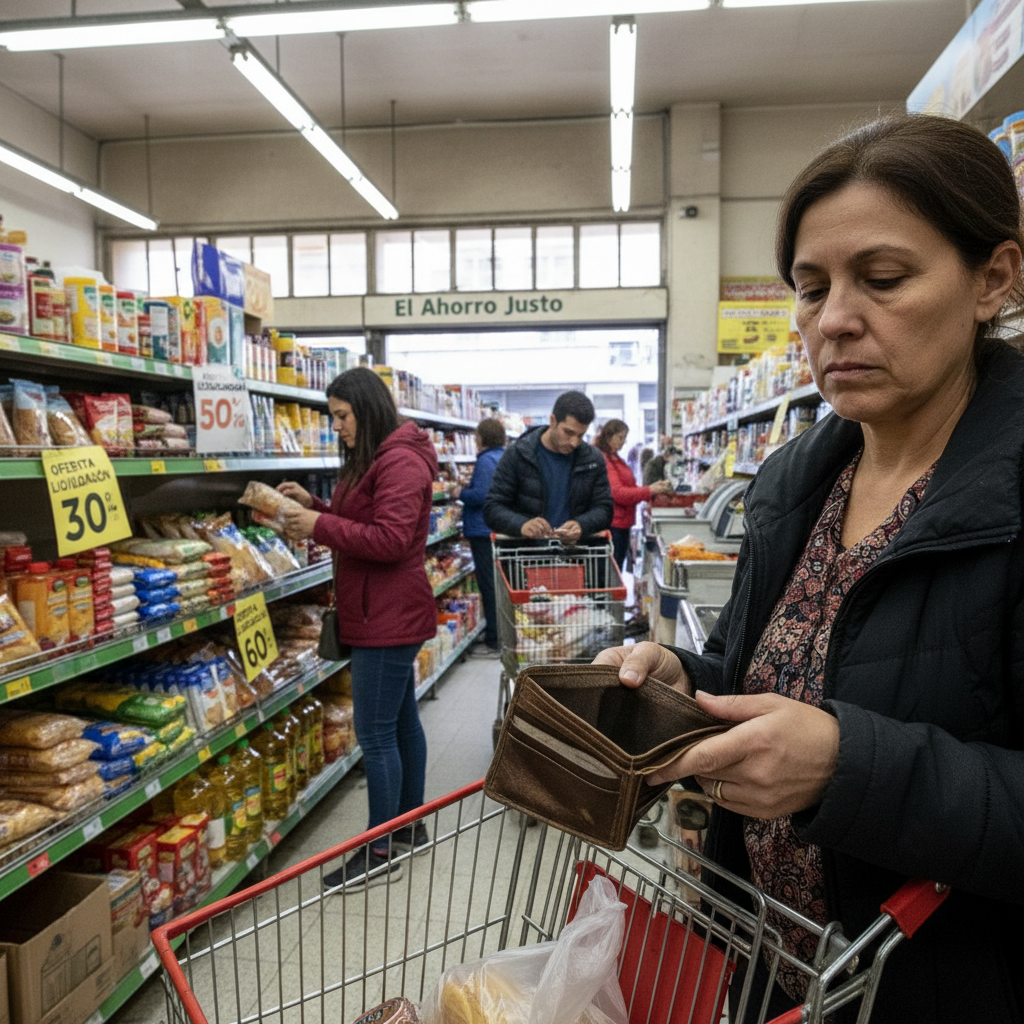
Hoy es 4 de noviembre de 2026, y si hay un indicador que nos obliga a mirar con lupa la salud de la economía familiar argentina, ese es el del crédito. Lejos de despegar, el financiamiento a las familias sigue en un letargo que ya se extiende por más de un año. Los números son contundentes: las tarjetas de crédito registran una caída interanual significativa y los préstamos personales acumulan trece meses de debilidad. Esta no es una mera estadística financiera; es el reflejo de un cambio profundo en los hábitos de consumo y en la capacidad de endeudamiento de millones de hogares.
El pulso de la economía familiar: cuando el crédito se achica
El panorama es claro y, para muchos, preocupante. Mientras el financiamiento al sector privado en general apenas crece en términos reales, la dinámica particular del crédito destinado a las familias se desacelera a paso firme. Pensemos en el día a día: la tarjeta de crédito, antes una herramienta flexible para afrontar gastos o financiar pequeñas compras, hoy parece ser utilizada con una cautela extrema. Los saldos se reducen, y los préstamos personales, que solían ser el salvavidas para proyectos personales o urgencias, ya no son la opción de muchos.
Esta contracción en el crédito de consumo es un síntoma inequívoco de que las familias están reajustando sus cinturones. Se prioriza el gasto esencial, se posponen las compras de bienes durables y se evalúa cada centavo antes de asumir una nueva deuda. No es una elección; es, para la mayoría, una necesidad impuesta por una realidad económica que sigue siendo esquiva y, por momentos, hostil.
¿Por qué el freno? Las causas de una retracción persistente
Las razones detrás de esta tendencia son multifacéticas y se entrelazan en la compleja trama de la economía argentina. En primer lugar, la inflación, aunque quizás contenida en algunos frentes, sigue siendo una sombra persistente que carcome el poder adquisitivo. Cada peso vale menos, y el futuro se vuelve más impredecible. Ante la incertidumbre, la decisión natural es resguardarse, gastar menos y, sobre todo, endeudarse menos. Nadie quiere comprometer ingresos futuros que pueden verse aún más deprimidos.
A esto se suman las tasas de interés, que, si bien han mostrado algunos movimientos, siguen siendo un disuasivo potente para quienes buscan financiación. Sacar un préstamo personal o financiar gastos con tarjeta es, en muchos casos, pagar un precio demasiado alto, un costo que la economía doméstica promedio no está dispuesta a asumir a la ligera. La ecuación es sencilla: si el costo del dinero es elevado y la capacidad de repago es incierta, el crédito deja de ser una opción viable.
Además, existe una suerte de "cansancio financiero". Después de períodos de alta volatilidad y endeudamiento, es posible que muchas familias estén optando por sanear sus cuentas, reducir deudas pasadas y evitar caer en el círculo vicioso del sobreendeudamiento. Es una lección aprendida a base de golpes, una autodisciplina impuesta por la dureza de los últimos años.
Impacto en el consumo y el comercio: un freno a la rueda
Las consecuencias de esta retracción crediticia son inmediatas y se sienten en distintos sectores de la economía. El comercio minorista, por ejemplo, es uno de los primeros en acusar recibo. Menos crédito significa menos compras de bienes no esenciales: un nuevo electrodoméstico, un viaje, una refacción del hogar o incluso una salida a cenar con mayor frecuencia. Las cuotas, ese viejo recurso para estirar la capacidad de compra, hoy se miran con recelo.
Las grandes superficies comerciales y los pequeños comerciantes por igual ven cómo el volumen de ventas se resiente. Los márgenes se estrechan y la competencia se agudiza en un mercado donde el consumidor, además de cauto, es extremadamente selectivo y busca la mejor oferta. Se frena, de alguna manera, la "rueda" del consumo que tanto contribuye al PBI. La dificultad de acceder a financiamiento asequible impacta directamente en la capacidad de los hogares de renovar sus bienes o acceder a servicios que no puedan pagar de contado.
Y aquí, en este punto, una pequeña nota al pie: mientras el crédito general se contrae, se observa un cierto avance en los préstamos hipotecarios. Esto, lejos de contradecir la tendencia, podría señalar dos cosas: o bien un nicho muy específico de la población con gran capacidad de ahorro y acceso a condiciones ventajosas, o bien la puesta en marcha de programas puntuales que, aunque relevantes, no tienen el peso suficiente para revertir la tendencia general en el consumo masivo.
Un futuro incierto, un presente de cautela: ¿la nueva normalidad?
La pregunta que resuena en las redacciones y en las mesas de los hogares es si esta cautela en el endeudamiento es una fase transitoria o si estamos frente a una nueva normalidad en los hábitos de consumo. Es posible que los años de inestabilidad hayan moldeado a una generación de consumidores más resilientes, pero también más reacios al riesgo.
Como editores, observamos que esta tendencia exige una reflexión profunda por parte de quienes diseñan las políticas económicas. No se trata solo de controlar la inflación, sino de generar las condiciones para que el ingreso de las familias se recupere de manera sostenida y para que el crédito vuelva a ser una herramienta de progreso, y no una carga. Un mercado de crédito dinámico y accesible es vital para una economía que busca crecer y para familias que aspiran a mejorar su calidad de vida.
La ausencia de un despegue en el crédito familiar es más que un dato frío; es la voz de millones de argentinos que, con ingenio y sacrificio, navegan un presente económico complejo, esperando señales claras que les permitan mirar el futuro con mayor optimismo y, quizás, con la posibilidad de volver a planificar un poco más allá del fin de mes.